Verlängerung Renditekicker
31 May 2022Von Ride kam heute die Info, dass die hier beschriebene Aktion bis zum 07.07.2022 ausgeweitet wird. Also bis Anfang Juli bekommt man damit bis zu 500 EUR Rabatt, wenn ein Refcode bei der Buchung benutzt wird.
Von Ride kam heute die Info, dass die hier beschriebene Aktion bis zum 07.07.2022 ausgeweitet wird. Also bis Anfang Juli bekommt man damit bis zu 500 EUR Rabatt, wenn ein Refcode bei der Buchung benutzt wird.
In den aktuellen Situation sollte nochmal ein Nachteil des Tradens in der GmbH in Erinnerung gerufen werden. Und zwar sind Aktienverluste nicht verrechnbar, das bedeutet wer kalte Füße bekommt und jetzt durch einen Verkauf Verluste realisiert, kann diese nicht gegen Gewinne gegenrechnen. Also wenn man aktuell durch Futures und Optionen Gewinne realisiert aber Aktien mit Verlust verkauft, dann werden die Gewinne voll versteuert. Die Aktienverluste können von den Gewinnen durch Futures und Optionen nicht abgezogen werden. Das ist genauso bei der Privatperson, diese kann Aktienverluste auch nicht mit Gewinnen anderer Wertpapiere verrechnen, aber mit dafür mit Aktiengewinnen. Die GmbH kann Aktienverluste aber auch nicht mit Aktiengewinnen verrechnen, also realisierte Aktienverluste sind tatsächliche Verluste, die der GmbH keinerleit “Vorteil” in steuerlicher Sicht bringen.
Bei Ride ist es aktuell wieder Zeit für eine nette Aktion. Gefeiert werden 1.000 betreute GmbHs, Glückwunsch an dieser Stelle dazu!
Das Ergebnis wird mit höheren Rabatten bei der Nutzung von Ref-Codes beziehungsweise Rabattcodes gefeiert. Im Aktionszeitraum (17.05.2022 bis 31.05.2022) gibt es dann folgende Gutschriften:
In der E-Mail von Ride wird erwähnt, dass die geworbene Person vor der Bestellung ein unverbindliches Beratungsgespräch buchen und bei der anschließenden Bestellung den Rabbtcode für die Gutschrift eingeben soll. Meinen Gutschein-Code findet hier, wie immer, hier.
Ein Jahr traden in der GmbH
Das erste Jahr in der vvGmbH ist so gut wie um, die Gründung erfolgt im April 2021 und das Firmendepot ist Mitte Mai 2021 gestartet. Eigentlich wollte ich ein Jahresfazit mit Hilfe des Jahresabschlusses 2021 machen, aber der ist noch in Arbeit, also mache ich daraus zwei Posts. In diesem Post sind erstmal die Zahlen Year-over-Year, sprich von der Gründung im April 2021 bis jetzt im Mai 2022. Eine Auswertung von 2021 folgt dann sobald der Jahresabschluss fertig ist.
Die erste interessante Frage: Wie viel Rendite hat die vvGmbH denn gemacht?
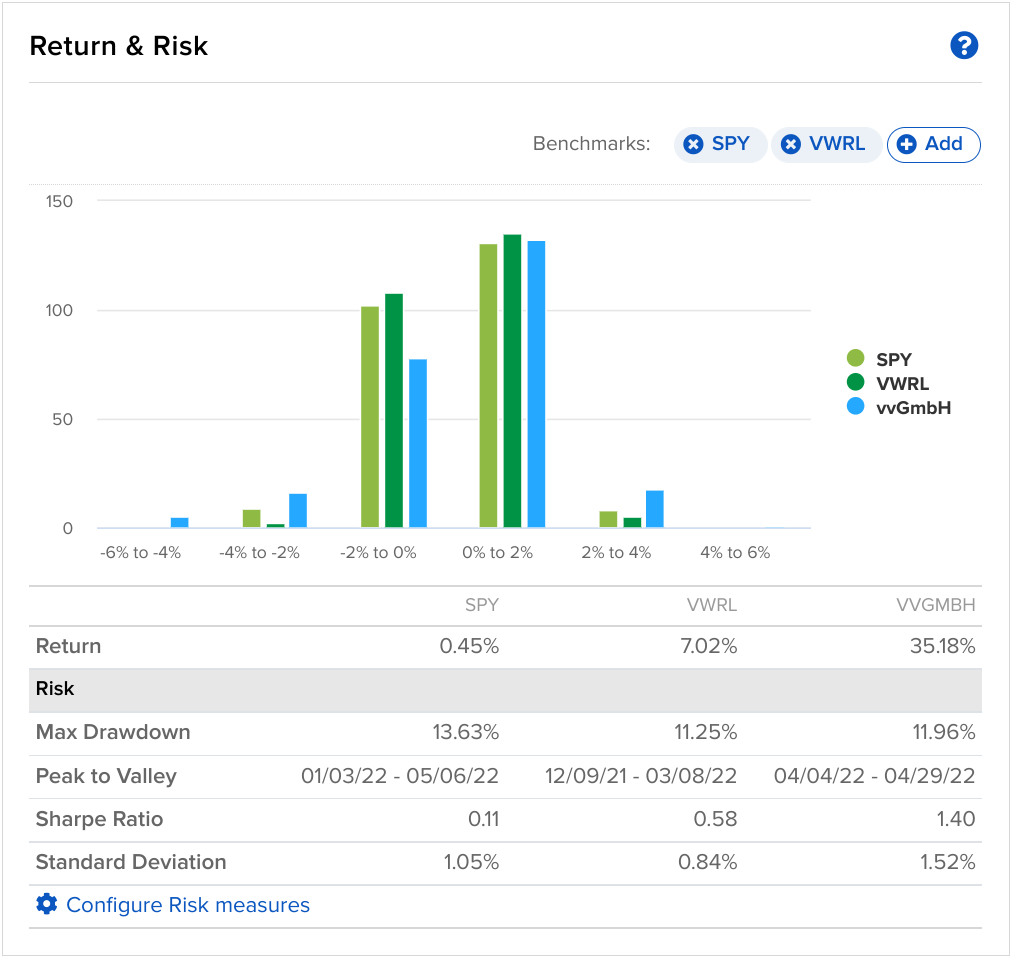
Aktuell steht das Depot YOY bei 35,18%, vor der aktuellen Marktkorrektur waren es sogar knapp über 50%. Im Vergleich dazu haben S&P500 0,45% und der All World 7,02% erzielt. Die Rendite ist also ordentlich, hier gibt es nichts zu beklagen.
Dabei sind die realisierten Gewinne und Verluste (unrealisierte Posten nicht betrachet):
| Instrument | Ergebnis |
|---|---|
| Aktien | +12.143,42 EUR |
| Dividenden | +2.431,44 EUR |
| Aktien-Optionen | +3.238,61 EUR |
| Futures | +4.653,47 EUR |
| Futures-Optionen | -2.209,30 EUR |
| Gesamt | 20.257,64 EUR |
Also insgesamt ein realisierter Gewinn von ca 20.250,00 EUR
Dem gegenüber stehen die Kosten der GmbH:
| Bereich | Kosten |
|---|---|
| Gründung | 2.707,31 EUR |
| Steuerberater | 2.893,38 EUR |
| IHK | 145,00 EUR |
| Kontoführung | 136.35 EUR |
| Gesamt | 5.882,04 EUR |
Dabei sind in dem Posten Kontoführung auch noch 77,35 EUR für die Verlängerung der LEI enthalten. Ein Posten für das Transparenzregister fehlt ebenfalls noch, obwohl die vvGmbH dort gemeldet wurde, kam einfach noch keine Rechung. Und ohne den Jahresabschluss fehlen noch die Zinskosten für das Gesellschafterdarlehen.
Außerdem sind noch weitere Kosten, wie z.B. ein neuer Laptop, in die vvGmbH gelaufen:
| Bereich | Kosten |
|---|---|
| Handyvertrag | 550,00 EUR |
| Anschaffungen | 1.544,58 EUR |
| Gesamt | 2.094,58 EUR |
Insgesamt sind es damit ca. 7.980,00 EUR Ausgaben, wovon ca. 6.000,00 EUR Gründungs- und Betriebskosten sind.
Das führt dann direkt zu der zweiten Fragen: Lohnt sich das? Bitte bedenken, dass die Zahlen YOY sind, also nicht dem Steuerjahr entsprechen und daher die realen Steuern abweichen.
Die Privatperson hätte nach diesem Trading-Jahr 20.250,00 EUR Gewinn, abzüglich 801,00 EUR Freibetrag, also 19.449,00 EUR zu versteuern. Mit ca. 27% Abgeltungssteuer verbleiben also ungefähr 14.200,00 EUR Gewinn. Davon geht nun noch der gekaufte Laptop und die Kosten für den Handyvertrag ab, da die Privatperson diese auch angeschafft hätte und es verbleiben 12.200,00 EUR.
In der vvGmbH sind vom Aktiengewinn nur 5% zu versteuern, also muss der Aktiengewinn angepasst werden auf 607,17 EUR, damit reduziert sich der Gesamtgewinn ebenfalls auf 8.721,39 EUR. Von diesem Gewinn werden noch die Ausgaben in Höhe von 7.980,00 EUR abgezogen und der steuerpflichtige Gewinn sind 741,39 EUR. Darauf werden ca. 30% Steuern bezahlt, also eine Steuerlast von ca. 222,00 EUR. Mit diesen Zahlen lässt sich für die vvGmbH also ausrechnen, dass von den 20.250,00 EUR Gewinn die Ausgaben in Höhe von 7.980,00 EUR und die Steuern von 222 EUR abgezogen werden und folglich 12.050,00 EUR übrig bleiben.
Rechnerisch steht die Privatperson mit 12.200,00 EUR in der Tasche also besser da. Nun muss allerdings auch beachtet werden, dass gerade bei den einzelnen Trades im Bereich der Futures und Optionen einige Trades dabei waren, die als Privatperson (wegen der Begrenzung der Verlustverrechnung) nahezu nicht möglich gewesen werden. Beispielsweise setzen sich die 3.238,61 EUR Gewinn bei den Aktien-Optionen zusammen aus 27.064,63 an Gewinnen und 23.826,003 Verlusten, das heißt alleine in diesem Bereich hätte die Privatperson möglicherweise schon die 20.000,00 EUR Verrechnungsgrenze überschritten, was sich dann auch auf das Gesamtergebnis auswirkt.
Bei der vvGmbH fällt die Gründung auf der Kostenseite natürlich stark ins Gewicht. In den Folgejahren sollten sich die Betriebskosten auf ca. 3.000,00 EUR einpendeln, die dann hoffentlich vollständig aus Dividenden gedeckt werden können. Außerdem werden weitere Kosten in die vvGmbH verlagert wie zum Beispiel Kosten für Internet-Hosting oder weitere (sowieso geplante) Anschaffungen.
Für mich lohnt sich die vvGmbH, da ich darüber die Möglichkeit habe Risk Defined Trades mit Futures und Optionen zu machen, die sonst steuerlich nicht machbar wären. Sinnvoll wäre es natürlich mehr Gewinne mittels Aktien zu generieren, damit da der Vorteil der geringeren Besteuerung greift.
Nachdem ich mit dem Geschäftskonto von Fyrst wegen des Preis-Leistungs-Verhältnisses schon länger unzufrieden war, habe ich mich nochmal am Markt umgesehen. Dabei bin ich dann schlussendlich auf das Multi Currency Konto von wise (ehemals Transferwise) gekommen, das es auch als Geschäftskonto gibt. Wenn Zahlungen empfangen werden sollen, also eine IBAN benötigt wird, dann kostet das Konto einmalig 21 EUR, eine VISA Debit-Karte gibt es kostenlos hinzu. Außerdem kann das Konto dann um weitere Währungen ergänzt werden. Ich habe mir aus Neugier auch Bankverbindungen für USD und CHF angelegt, d.h. die vvGmbH kann nun Zahlungen in EUR, USD und CHF senden sowie empfangen. Für 21 EUR ziemlich cool, obwohl ich es wahrscheinlich nie brauchen werde. Über die Debit-Karte habe ich die ersten Zahlungen abgewickelt, das ganze Handling ist wesentlich moderner und übersichtlicher als bei Fyrst. Die Kontoeröffnung lief einfach und schnell, Konto anlegen, Handelsregisterauszug hochladen, Überprüfung abwarten und fertig. Bis jetzt ist mir als einziger “Nachteil” aufgefallen, dass das Konto keine deutsche IBAN sondern eine belgische hat. Ich werde das Konto bei Fyrst noch 2-3 Monate laufen lassen und dann kündigen, so dass Wise das einzige Konto der vvGmbH sein wird.