Es war schon mehrfach Thema, dass eine GmbH sinnvoll ist, wenn man Optionen handelt, um die Verlustbegrenzung auf 20.000 EUR zu umgehen.
Aber was bedeutet das in der Praxis? Wie schnell kommen solche Summen zusammen? Intuitiv denkt man sich, dass 20.000 EUR eine Menge Geld sind.
Bei Optionen gibt es aber verschiedene Strategien in denen das Verkaufen und das Kaufen von Optionen kombiniert wird, das nennt sich zum Beispiel Spread.
Damit hat man einen definiertes Risiko, weil die Verluste der einen Option durch die Gewinne der anderen Option ausgeglichen werden. Im Umkehrschluß bedeutet das aber auch, dass hier Verluste einkalkuliert sind.
In der letzten Earnings Seasons habe ich verschiedene Optionen gehandelt, unter anderem auch einen Butterfly auf Zoom.
Bei einem Butterfly kauft man 2 Put Optionen und verkauft 2 Put Optionen, dafür erhält man ingesamt eine Gutschrift. Solche Kombinationen kann man sich zum Beispiel
auf Optionstrat berechnen lassen.
Die Quartalszahlen von Zoom wurden am 30.08.21 bekannt gegeben, ich habe einen Butterfly mit folgenden Komponenten für ca. 100 EUR Credit gemacht:
1x Buy 03SEP21 310.0 P
2x Sell 03SEP21 320.0 P
1x Buy 03SEP21 325.0 P
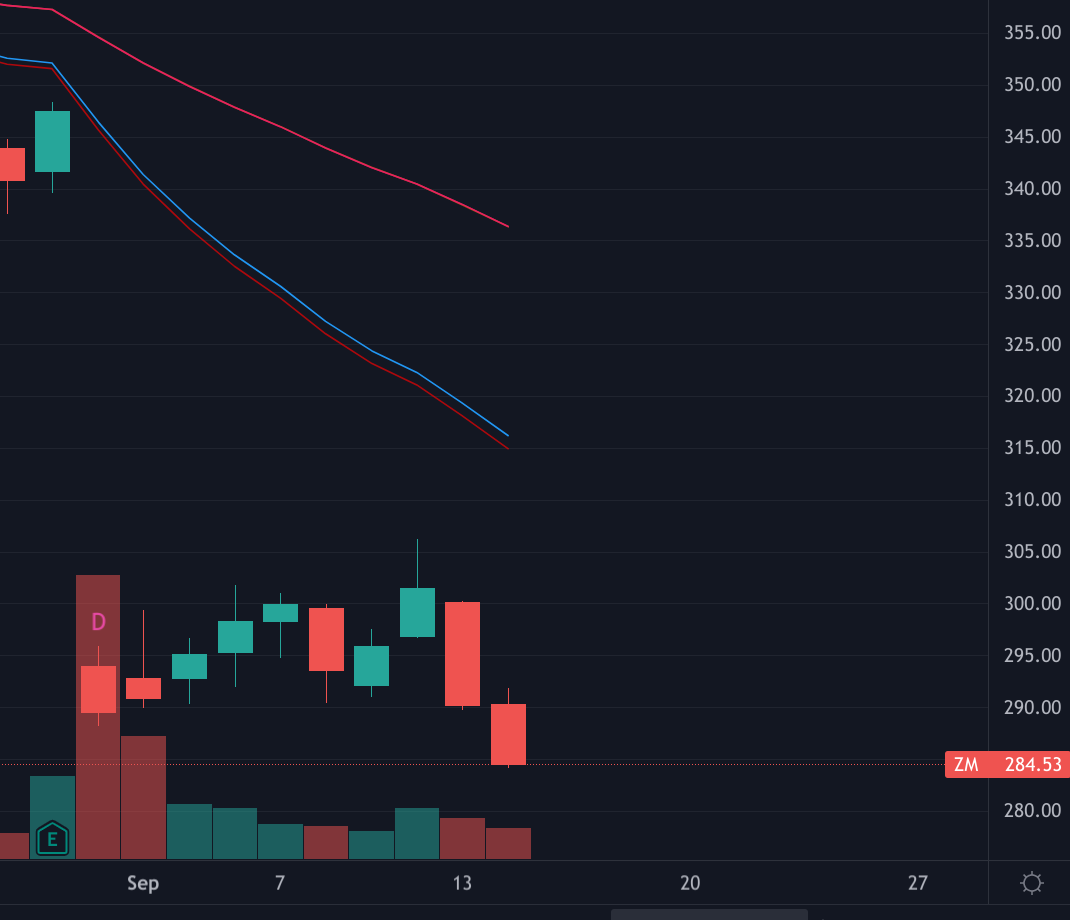
Nach Bekanntgabe der Ergebnisse ist Zoom allerdings völlig abgestürzt und zwar von fast 350$ auf 290$, wie man schön in den Tageskerzen sieht:
Damit waren alle Puts im Geld also auch meine beiden verkauften Puts. Hätte ich jetzt nur einen reinen Short Put gemacht, hätte ich ordentlich Verlust eingefahren, durch
die beiden Long Puts wurde das aber abgefedert. Nachdem ich den Trade geschlossen habe, sah das Ergebnis so aus:
Am Ende habe ich mit den beiden Short Puts also 4.455,36 EUR verloren und mit den Long Puts 4.046,53 EUR gewonnen, also ingesamt nur einen Verlust von 408,83 EUR gemacht.
Nun kommt die Verlustbegrenzung ins Spiel: Wenn man davon ausgeht, dass die Privatperson nur noch 20.000 EUR Verlust aus Optionen ansetzen darf, dann ist der Verlusttopf nach 4-5 relativ simplen Trades voll!
Die GmbH tradet hingegen einfach fröhlich weiter.
PS:
Insgesamt liefen die Earnings dennoch gut, Zoom war der einzige Ausreißer.
Weil von vielen Seiten immer wieder das Thema Steuern angesprochen wird, möchte ich dazu nochmal einen kurzen Post machen.
Generell sollte man sich bewusst sein, dass die GmbH Gewinne mit ca. 30% versteuern muss. Für Aktien und ETFs ist die Belastung geringer weil hier es hier Teilfreistellungen gibt, wodurch nicht 100% der Gewinne für die Versteuerung zugrunde gelegt werden. Bei Dividenden, Optionsgewinnen oder Gewinnen aus Krypto gibt es sowas nicht. Von daher sollte es natürlich das Ziel der GmbH sein immer möglichst steueroptimal zu handeln und im Idealfall also nur Aktiengewinne zu erzielen, da diese am niedrigsten besteuert werden. Nun habe ich allerdings Aktien (AAPL, MSFT, VIRT und XOM) die Dividende ausschütten (Erklärung zum Aktienportfolio hier.
Im letzten Post habe ich bereits erwähnt, dass die GmbH ihre Fixkosten aus den Bruttogewinnen decken kann, also vereinfacht gesagt: “Betriebseinnahmen - Betriebsausgaben = Gewinn”.
Natürlich können nicht beliebige Kosten als Betriebsausgaben angesetzt werden, dazu gibt es ausführliche Übersichten. Diesen lässt sich entnehmen, dass beispielweise Kosten für den Steuerberater, IHK und Kreditzinsen abziehbar sind.
Was heißt das jetzt am konkreten Beispiel?
Für die GmbH setze ich jährliche Betriebskosten von ca. 3.000 EUR an. Nehmen wir an aus den Aktien erhält die GmbH jährlich eine Dividende in Höhe von 4.500 EUR.
Damit ergibt sich also eine steuerliche Belastung von:
4500-3000=15001500*0,3=450
Die GmbH zahlt also, nach Abzug der Betriebskosten, auf den verbleibenden Gewinn von 1500 EUR Steuern in Höhe von 450 EUR.
Optimal wäre es natürlich nicht 4500 EUR Gewinn aus Dividenden zu erzeugen sondern diese durch Aktienerlöse (95% Teilfreistellung) zu haben.
Aber auch gemischte Ansätze funktionieren, zum Beispiel 3.000 EUR Gewinn aus Dividenden und 1.500 EUR aus Aktienverkäufen.
Durch die Teilfreistellung der Aktiengewinne wären von den 1.500 EUR Aktiengewinnen nur 75 EUR zu versteuern. Die Rechnung wäre also:
1500*0,05=753000+75=30753075-3000=7575*0,3=22,5
Und in dem gemischten Ansatz verbleibt eine Steuerlast von 22,5 EUR für die GmbH.
Für die GmbH sollte man also die Betriebskosten als “umgekehrten Freibetrag” sehen, in dem Sinne, dass man diese Summe mit Dividenden und Optionsgewinne quasi “steuerfrei” erwirtschaften kann. Alles was darüber hinaus geht, sollte dann idealerweise durch Aktiengewinne entstehen. Das bedeutet auch beim Optionshandel empfiehlt es sich immer steueroptimiert zu denken. Ein einfaches Beispiel ist hier ein Long Call der im Plus ist, anstelle diesen gewinnbringend zu verkaufen, ist sinnvoller diesen auszüben und anschließend die zugeteilten Aktien zu verkaufen.
Leider gibt es im deutschen Finanzuniversum relativ wenige Personen die sich ausführlich mit Optionsstrategien beschäftigen. Im Hebelwerk subreddit entsteht gerade eine Community zu diesem Thema. Wer sich dafür interessiert sollte dort, bzw. im Discord vorbeigucken.
Die Trading GmbH ist nun ca. seit 4 Wochen in Betrieb, es ist also Zeit für einen Wasserstand.
Im Gegensatz zu der reinen Sparschwein GmbH, wie sie von anderen Leute betrieben wird, möchte ich mit der GmbH auch aktiv handeln.
Steuerlich haben natürlich Aktien den meisten Sinn, da hier die Belastung am niedrigsten ist.
Für regelmäßige Einnahmen sind Optionen, speziell der Verkauf von Optionen, wegen der kürzeren Laufzeiten von Vorteil.
Ein anderer Vorteil ist, dass die GmbH ihre Kosten aus den Brutto-Einnahmen decken kann, weswegen die Steuern an der Stelle auch nicht so relevant sind.
Deutlich wird das am Beispiel der Handyrechnung:
Bezahle ich die Handyrechnung als Privatperson, dann begleiche ich die von meinem Nettolohn, also von dem was nach Steuern und Sozialabgaben übrig ist.
Die Firma bezahlt die Handyrechnung aus den Bruttoeinnahmen und kann die Handyrechnung als Betriebskosten, also gewinnmindernd, geltend machen.
Vor dem Hintergrund teile ich mein Vorgehen in der GmbH in 3 Bereiche auf:
1) Langfristige Anlagen in Aktien (Buy & Hold)
2) Mittelfristige Anlagen in Aktien
3) Regelmäßiges Einkommen durch Verkauf von Optionen
Bei Punkt 3) sollen keine riesigen Summen erwirtschaftet werden, sondern darüber möchte ich primär die Fixkosten der GmbH decken. Sekundär möchte ich Kosten wie Handy, Internet usw.
von Privat in die GmbH verlagern und aus diesen Einnahmen bezahlen. Alles was darüber hinaus geht fließt entweder in Punkt 1) oder 2).
Meine Strategie bei Punkt 3 ist das Verkaufen von Short Puts. Das bedeutet ich verkaufe Put-Optionen und erhalte dafür eine Prämie. Für den Käufer der Option stellt das
eine Absicherung dar, weil er mir die unterliegenden Aktien zu dem in der Option vereinbarten Preis verkaufen kann. Fällt der Kurs unter diesen Preis, kann er mir die Aktien verkaufen, somit hat er
sich eine Untergrenze für den Verlust geschaffen. Als Verkäufer will man natürlich, dass die Option wertlos verfällt. In dem Fall behält der Verkäufer die gesamte Prämie und kann sich dem nächsten Trade zuwenden.
Für die Auswahl passender Optionen gibt es verschiedene Ansätze/Methoden, auf diese gehe ich hier nicht im Detail ein. Ein sehr ausführliches Beispiel mit dem S&P 500 als Grundlage gibt es hier oder eine weitere Erklärung hier.
Wie ist der erste Monat jetzt gelaufen?
Da ich mit 3.000 EUR Fixkosten im Jahr bzw. 250 EUR im Monat rechne, war mein Ziel mindestens 300 USD an Prämien einzunehmen.
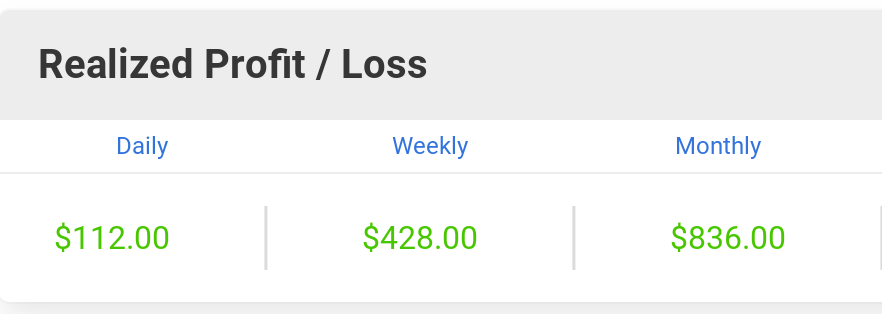
Erreicht habe ich 836 USD (700 EUR) und somit das Ziel deutlich übertroffen.
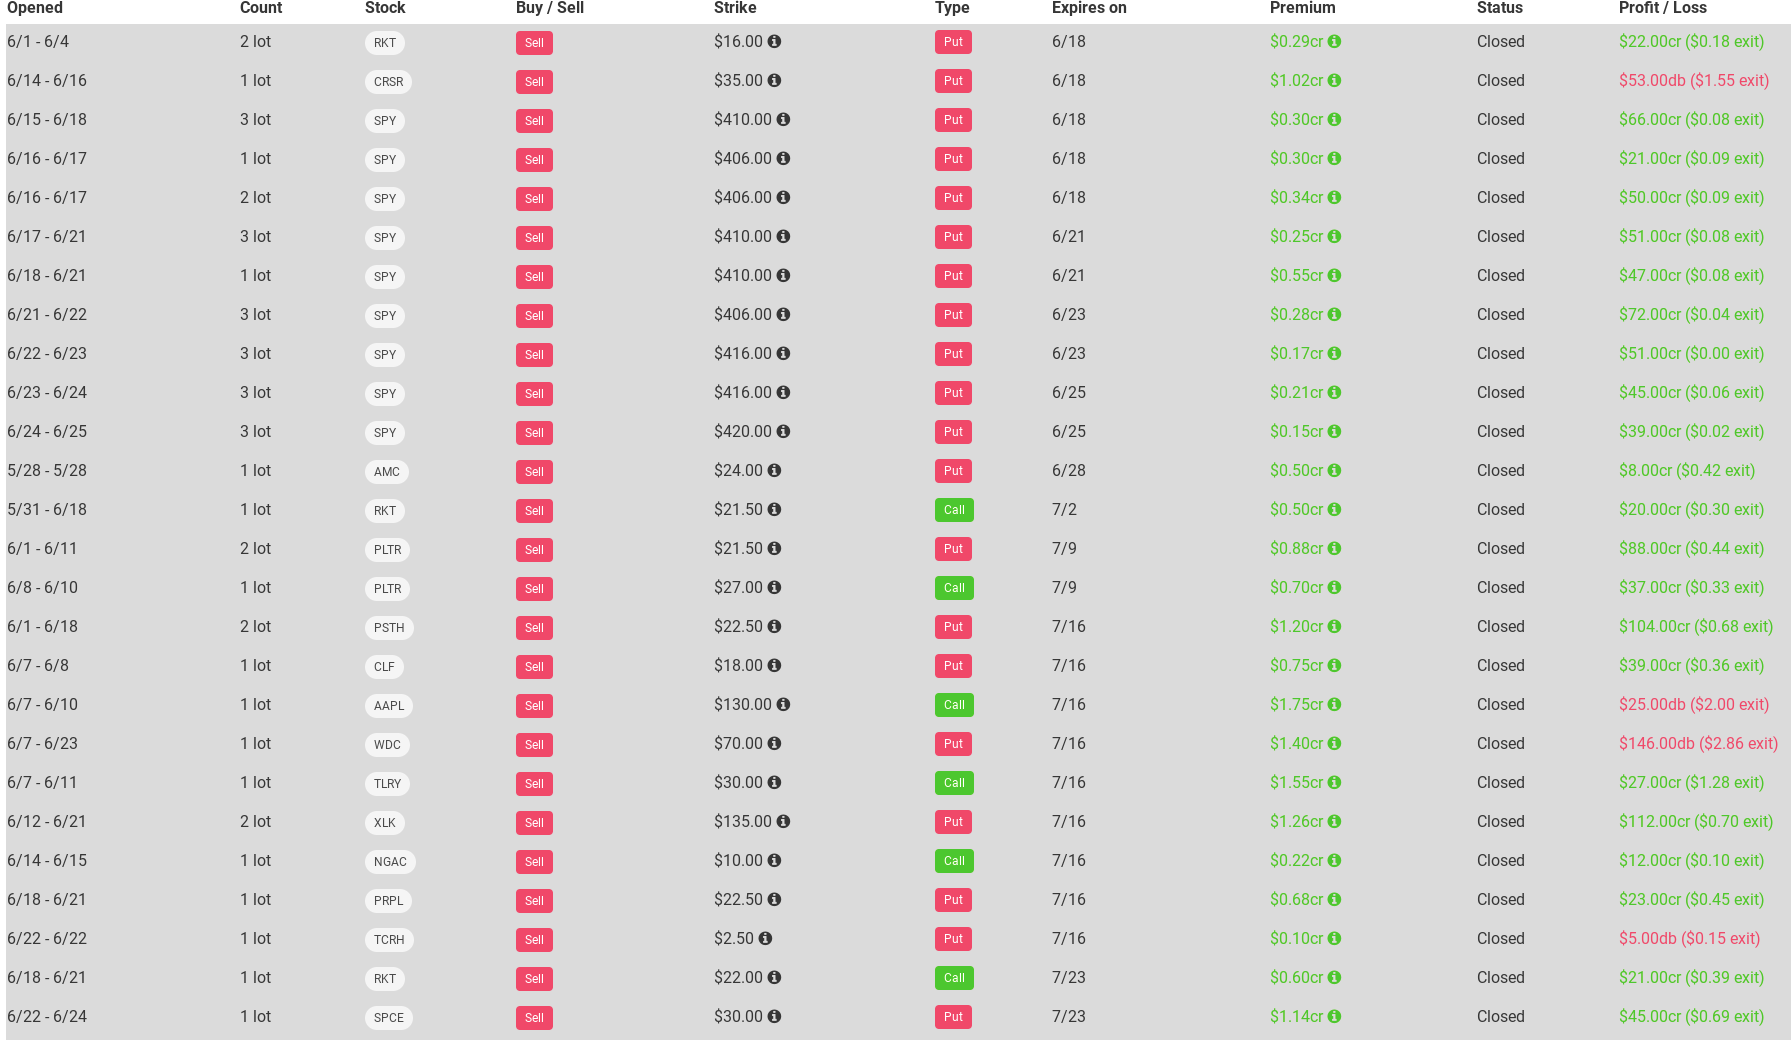
Die Trades dazu sind eigentlich unspektulär, besonders die Trades auf den SPY (Im Bild fehlen noch die letzten Trades auf $SPCE heute):
Bei den anderen Trades hatte ich ein paar dabei bei denen ich Verlust gemacht habe, aber der war auch nicht so schlimm. Zum Beispiel steht der Trade auf $WDC mit Verlust drin, aber dort habe ich die Option auf einen anderen Strike&Termin gerollt. Das bedeutet ich werde im Juli von dem aktuellen Verlust auch wieder etwas zurück holen.
Natürlich habe ich jetzt bereits Trades offen, die im Juli auslaufen. Das heißt die Gewinne können sich im Folgemonat auch wieder in Luft auflösen.
Betrachtet man den Monat aber als “abgeschlossen”, dann macht das Ergebnis auf jeden Fall gute Laune für die Zukunft ;)
Nachdem letzte Woche das Depot der GmbH eingerichtet worden ist und ich Geld eingezahlt habe, konnte ich diese Woche die ersten Käufe tätigen.
Die GmbH ist also fertig und kann Wertpapiere handeln, der perfekte Zeitpunkt für ein Fazit zur Gründung.
Am 01.03.2021 habe ich bei Ride die Gründung in Auftrag gegeben. Komplett einsetzbar war das Depot bei Interactive Brokers am Freitag den 21.05.2021.
Der ganze Prozess hat also gute 3 Monate gedauert, was auch der Ankündigung von Ride entspricht. Bei mir gab es sogar noch etwas Verzug durch die Osterpause des Notars,
das wurde durch die schnellere Zuteilung der Steuernummer wieder ausgeglichen.
Im ganzen Prozess gab es nur eine Unstimmigkeit, als bei meinem Notartermin die Unterlagen vor Ort nicht bereit lagen. Das konnte aber in angemessener Zeit gelöst werden, so dass der Termin nicht verschoben werden musste.
Ansonsten lief alles reibunglos. Über den aktuellen Fortschritt wird man von Ride im Dashboard auf dem laufenden gehalten und wenn man etwas zu erledigen hat zeitnah informiert.
Meine Rückfragen wurden auch immer gut und schnell beantwortet.
Wie schon zu erkennen ist, bin ich mit dem Service sehr zufrieden. Wenn jemand keine Erfahrung mit der Gründung einer Firma und den nötigen Schritten zum Firmendepot hat, dem würde ich den Service empfehlen.
Es ist zwar viel Geld, allerdings kann die Firma die Kosten steuerlich geltend machen. Und es erspart jede Menge Stress :)
Ab jetzt geht es auf dem Blog weiter mit Erfahrungen im Betrieb und zum Investieren über die GmbH.
In dieser Woche ist wieder einiges passiert. Zuerst kam die Rechnung für die Eintragung ins Handelsregister. Danach ging es direkt weiter mit der Depoteröffnung.
Da habe ich mich für Interactive Brokers (IB) entschieden. Von Ride bekommt man hier einiges an Hilfe, so z.B. ein langes Video was durch den Antrag von IB führt.
Mit dem Video kann man den Antrag gut durcharbeiten, das habe ich am Montag gemacht. Von IB kam aber noch einiges an Nachfragen (z.B. zu den Kunden der Firma, Herkunft des Geldes etc.), wenn
man diese wahrheitsgemäß beantwortet sind die auch schnell erledgt. Jedoch hat sich IB an verschiedenen meiner Dokumente gestört. Zum Einen fehlte auf meiner Liste der Gesellschafter Ort und Datum, erst als ich die nachgetragen hatte, wurde die Liste aktzeptiert.
Zum Anderen wird (zusätzlich zum Personalausweis) noch ein weiterer Nachweis der Wohnanschrift verlangt. Dazu hatte ich als erstes eine Kreditkartenrechnung hochgeladen, diese wurde abgelehnt. Ich vermute weil mein zweiter Vorname nicht drauf stand.
Danach habe ich es mit dem Steuerbescheid für 2019 probiert, der wurde abgelehnt, weil er älter als 6 Monate war. Schlussendlich hat es mit der Jahresübersicht vom Depot bei Degiro funktioniert.
Insgesamt hat es aber bis Samstag gedauert, bevor das Konto vollständig freigeschaltet war.